
📖Este artigo faz parte do guia completo sobre Aposentadoria do Servidor Público: Direitos e Estratégias.
Planejando a Aposentadoria de Servidor Público em Macapá
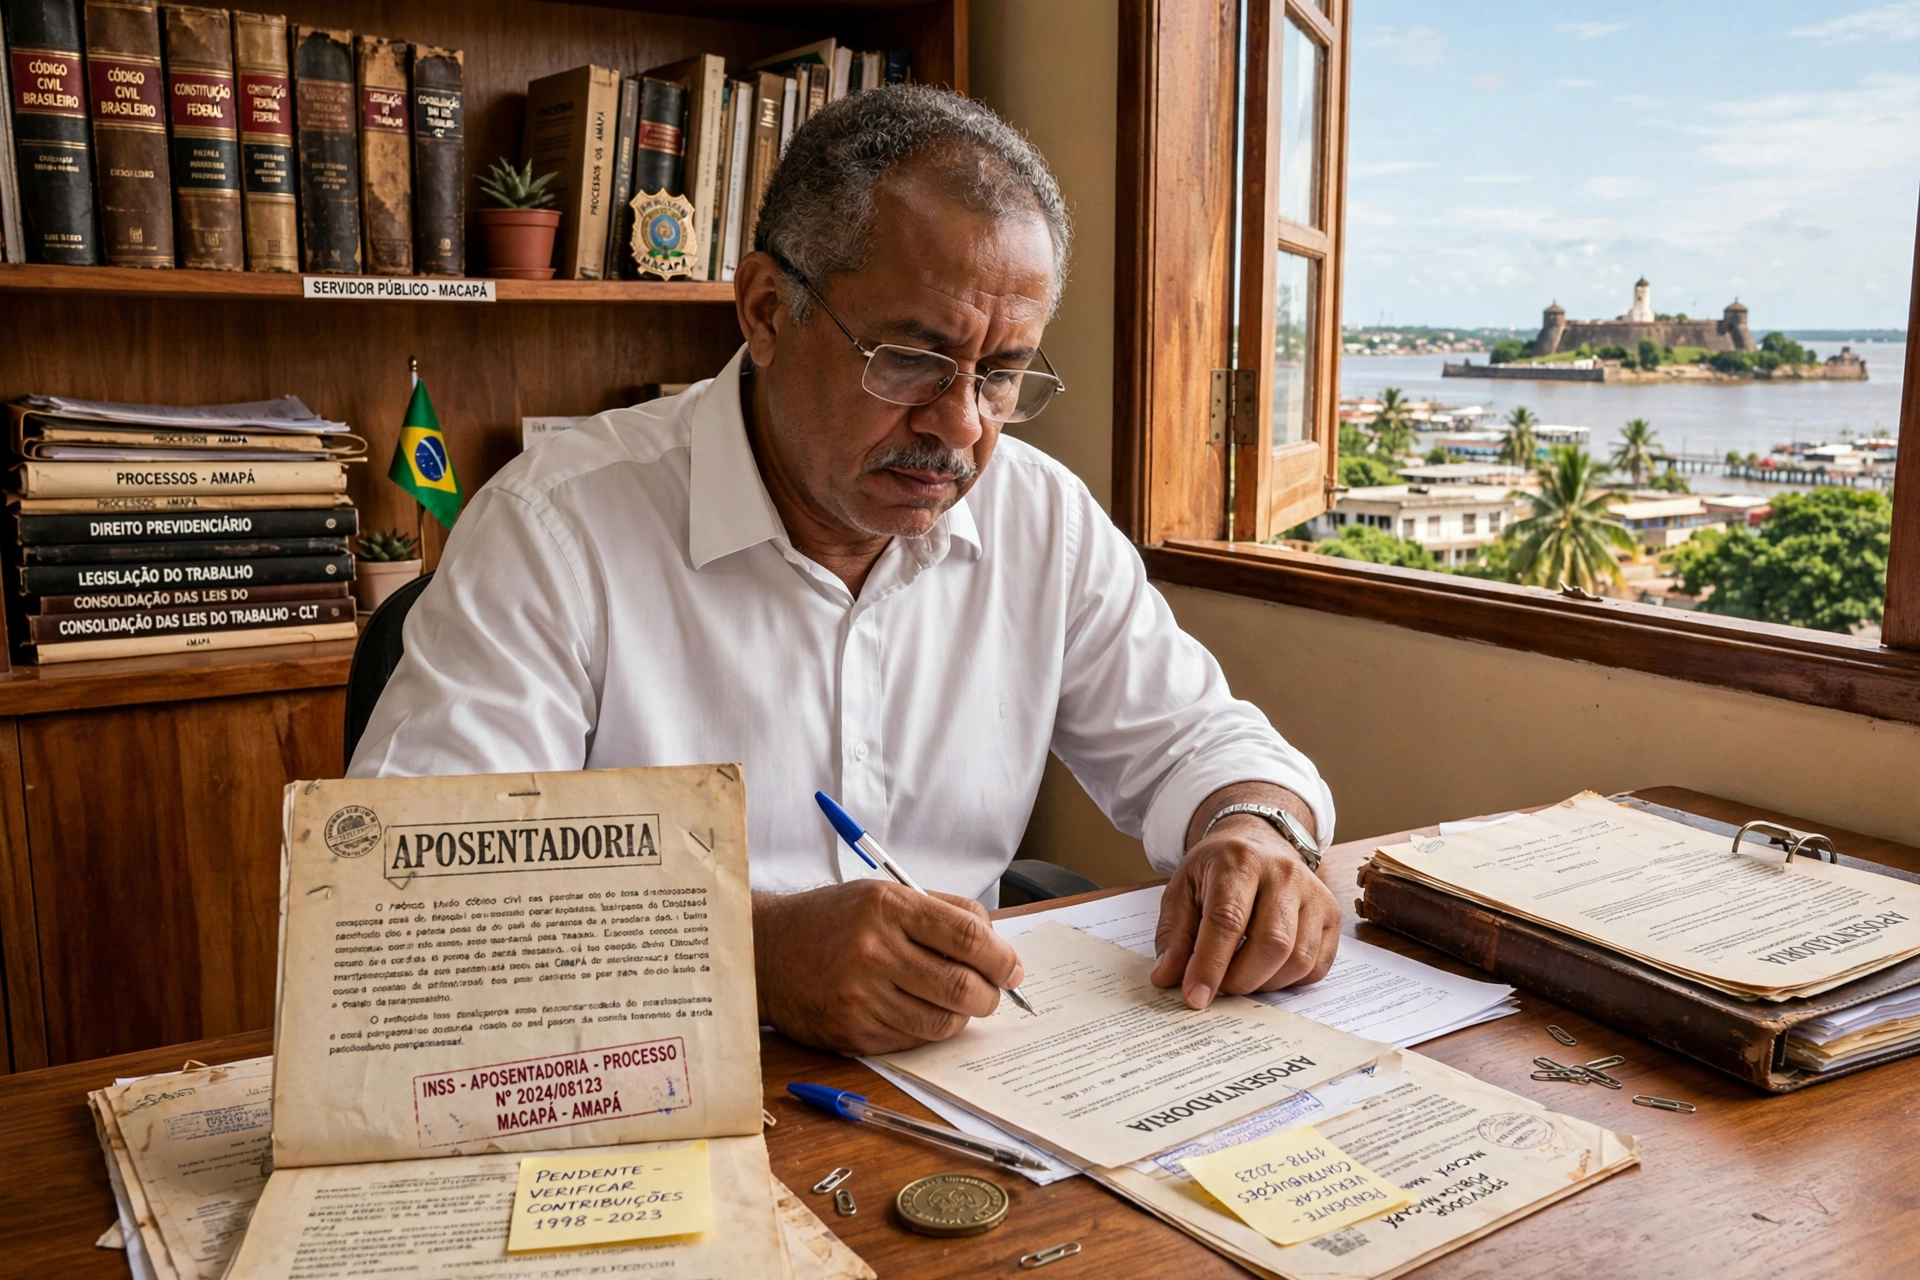
A aposentadoria de servidor público em Macapá é o processo administrativo e jurídico pelo qual o agente público, após cumprir os requisitos de tempo de contribuição, idade e cargo, encerra seu ciclo na ativa para usufruir de proventos proporcionais ou integrais. Para quem atua na capital do Amapá, seja no âmbito municipal ou estadual, esse processo envolve a análise rigorosa do regime previdenciário aplicável — seja o Regime Próprio de Previdência Social (RPPS) ou, em casos específicos, a vinculação ao Regime Geral de Previdência Social (RGPS) — e a verificação da paridade e integralidade, dependendo da data de ingresso no serviço público.
Em minha experiência acompanhando servidores na região norte, observo que a maior dificuldade não reside apenas no preenchimento dos requisitos temporais, mas na correta averbação de tempos externos e na compreensão das sucessivas reformas previdenciárias que alteraram as regras de transição. O servidor de Macapá enfrenta desafios burocráticos específicos, muitas vezes ligados à digitalização de processos nos órgãos municipais e estaduais, o que torna a assessoria jurídica especializada essencial para evitar indeferimentos administrativos que prolongam a espera pelo benefício.
📚
Definição
Regime Próprio de Previdência Social (RPPS) é o sistema de previdência destinado exclusivamente aos servidores públicos titulares de cargos efetivos, com regras de custeio e benefícios distintas do regime geral dos trabalhadores da iniciativa privada.

Por que a análise técnica da aposentadoria de servidor público em Macapá é essencial em 2026?
O cenário previdenciário em 2026 exige que o servidor público de Macapá não dependa exclusivamente do cálculo automático do órgão de recursos humanos. A complexidade das regras de transição, somada à necessidade de adequação às normas constitucionais recentes, criou um ambiente onde erros de cálculo são comuns. Quando falamos de aposentadoria de servidor público em Macapá, estamos tratando de verbas alimentares que impactarão a qualidade de vida do indivíduo por décadas; portanto, a precisão técnica é inegociável.
Historicamente, a administração pública tende a aplicar a interpretação mais restritiva da norma para evitar gastos excessivos, o que muitas vezes prejudica o servidor que possui direito a adicionais de tempo de serviço, gratificações incorporáveis ou averbação de tempo de atividade especial. De acordo com relatórios de tendências de governança pública da McKinsey, a digitalização de serviços governamentais, embora eficiente, pode criar "gaps" de análise humana onde direitos subjetivos são ignorados por algoritmos de concessão automática.
Além disso, a realidade de Macapá envolve particularidades geográficas e administrativas que podem influenciar a contagem de tempo, como períodos de atuação em áreas remotas ou condições insalubres que, se não devidamente comprovadas por laudos técnicos (como o Perfil Profissiográfico Previdenciário), resultam em aposentadorias precoces com proventos reduzidos. O direito administrativo moderno impõe que a administração pública atue com eficiência, mas é dever do servidor e de seu advogado garantir que essa eficiência não ignore a legalidade estrita.
Na prática, isso significa que a simples contagem de anos de serviço não é suficiente. É preciso analisar se o servidor entrou no sistema antes ou depois de marcos legislativos cruciais, se há tempo de contribuição em outros regimes que possa ser trazido via Certidão de Tempo de Contribuição (CTC) e se as gratificações recebidas na ativa possuem natureza remuneratória para fins de aposentadoria. A negligência nesses pontos pode resultar em uma perda mensal de rendimentos que, ao longo de dez anos, representa a perda de um patrimônio considerável.
Principais Benefícios de um Planejamento Previdenciário Estratégico
O planejamento previdenciário não é apenas a escolha da data de saída, mas a engenharia jurídica do melhor benefício possível. Para o servidor em Macapá, isso se traduz em segurança financeira e tranquilidade jurídica.
Maximização dos Proventos
Um dos maiores benefícios de realizar a análise prévia é a possibilidade de identificar a regra de transição mais vantajosa. Muitos servidores aposentam-se assim que atingem o requisito mínimo, sem perceber que aguardar seis meses ou um ano adicionais poderia alterar a base de cálculo do benefício, garantindo a integralidade (receber a última remuneração do cargo) em vez da média aritmética de todas as contribuições.
Regularização de Tempo de Contribuição
Frequentemente, servidores públicos possuem tempos de contribuição no INSS (setor privado) ou em outros órgãos públicos que não foram averbados. O processo de averbação exige rigor formal; a ausência de um documento ou a divergência de datas na CTC pode levar ao indeferimento do pedido. O planejamento permite que essas pendências sejam resolvidas antes mesmo do protocolo do pedido de aposentadoria, evitando a suspensão do pagamento dos proventos iniciais.
Garantia da Paridade e Integralidade
Para quem ingressou no serviço público em datas específicas, o direito à paridade (receber os mesmos reajustes dos servidores ativos) e à integralidade é um patrimônio jurídico. Contudo, a administração pública muitas vezes tenta aplicar regras de cálculo baseadas em médias, ignorando a regra de transição favorável. A análise técnica assegura que esses direitos constitucionais sejam respeitados.
Ponto-Chave: O planejamento previdenciário transforma a aposentadoria de um ato burocrático em uma decisão estratégica, permitindo que o servidor escolha o momento exato de saída para obter o maior valor mensal possível.
Tabela Comparativa: Abordagens de Aposentadoria
| Aspecto | Abordagem Tradicional (RH do Órgão) | IA Genérica/Cálculo Online | Solução Técnica VIA Advocacia |
|---|---|---|---|
| Análise de Direito | Aplica a norma geral, muitas vezes ignorando exceções individuais. | Baseia-se em dados superficiais, sem análise de leis locais. | Análise individualizada da carreira e marcos temporais do servidor. |
| Segurança Jurídica | Risco de erro administrativo e necessidade de recurso judicial posterior. | Alta probabilidade de alucinação jurídica e erro de cálculo. | Validação técnica com base na jurisprudência dos tribunais superiores. |
| Averbação de Tempo | Processamento lento, dependente da iniciativa do servidor. | Não realiza averbações ou análise de CTCs. | Gestão completa de tempos externos e conversões de tempo especial. |
| Resultado Final | Aposentadoria concedida no valor "padrão", podendo ser inferior ao direito. | Estimativa imprecisa que gera falsa expectativa. | Maximização legal dos proventos com base na regra mais vantajosa. |
Exemplos Reais de Atuação em Macapá
Para ilustrar a importância da intervenção jurídica, vejamos dois cenários hipotéticos baseados em casos recorrentes em nossa prática profissional na capital amapaense.
Caso 1: O Servidor com Tempo Externo Não Averbado
Um servidor municipal de Macapá, com 28 anos de serviço público, solicitou sua aposentadoria acreditando ter atingido o tempo necessário para a integralidade. O RH do órgão indeferiu o pedido, informando a falta de dois anos para a regra de transição. Após análise da VIA Advocacia, identificamos que o servidor havia trabalhado 4 anos em uma empresa privada e 2 anos em outro órgão estadual, tempos que nunca haviam sido averbados no regime municipal. Através da emissão de CTCs e do pedido de averbação, o servidor não apenas conseguiu se aposentar imediatamente, mas garantiu proventos 15% superiores aos que receberia se tivesse optado por uma regra de média.
Caso 2: A Conversão de Tempo Especial em Comum
Uma servidora da saúde em Macapá atuou por 12 anos em ambiente insalubre. Ao solicitar a aposentadoria, o órgão administrativo contabilizou esse tempo de forma simples (1 por 1). Ao ingressarmos com a revisão administrativa fundamentada na doutrina do direito previdenciário e na jurisprudência dos tribunais superiores, conseguimos a conversão do tempo especial em comum. Isso resultou no adiantamento da aposentadoria em quase três anos, permitindo que a servidora usufruísse do benefício sem a necessidade de continuar trabalhando sob condições desgastantes, mantendo a remuneração integral.
Como Começar o Processo de Aposentadoria de Servidor Público em Macapá
O caminho para uma aposentadoria segura não começa no dia em que você decide parar de trabalhar, mas sim anos antes. O processo deve ser encarado como um projeto de transição de carreira.
Passo 1: Levantamento Documental Completo
O primeiro passo é a organização de todos os vínculos empregatícios. Isso inclui contracheques antigos, portarias de nomeação, termos de posse e, principalmente, as Certidões de Tempo de Contribuição (CTC) de outros regimes. Em Macapá, é comum que documentos antigos estejam arquivados fisicamente em secretarias, exigindo buscas manuais.
Passo 2: Análise da Regra de Ingresso
É fundamental identificar a data exata da posse no cargo efetivo. No direito administrativo, a data de ingresso define qual regime previdenciário será aplicado e se o servidor possui direito à integralidade e paridade. Um erro de um único dia nesta data pode mudar completamente a regra de cálculo do benefício.
Passo 3: Auditoria de Tempo de Serviço
Nesta etapa, realizamos a soma de todo o tempo de serviço, incluindo licenças-prêmio não gozadas (que podem ser convertidas em tempo de contribuição em certas circunstâncias), tempo de serviço militar e tempo de atividade especial. Esta auditoria evita que o servidor perca meses preciosos de contribuição.
Passo 4: Escolha da Regra de Transição
Com os dados em mãos, comparamos as diversas regras de transição disponíveis em 2026. Analisamos se é mais vantajoso aposentar-se por idade, por tempo de contribuição com pedágio ou através de regras híbridas. O objetivo é encontrar o ponto de equilíbrio onde o servidor trabalha o mínimo necessário para receber o máximo possível.
Passo 5: Protocolo Estratégico via VIA Advocacia
O pedido de aposentadoria não deve ser apenas um formulário preenchido. Ele deve ser acompanhado de um requerimento fundamentado, indicando a regra de transição pleiteada e anexando as provas do direito. A VIA Advocacia atua nesta fase garantindo que a administração pública não ignore os direitos do servidor, agindo preventivamente para evitar a necessidade de judicialização posterior.
Objeções Comuns e Respostas Técnicas
No exercício da advocacia previdenciária, encontramos resistências comuns. Vamos analisar as principais sob a ótica dos dados e da lei.
Objeção 1: "O RH do órgão já faz o cálculo, não preciso de advogado."
Este é o equívoco mais comum. O RH é um órgão executor, não um consultor do servidor. A função do RH é processar a aposentadoria conforme a norma geral, mas ele raramente buscará a regra mais vantajosa para o servidor se houver mais de uma opção. A experiência mostra que a administração pública tende a aplicar a regra que gera menor impacto financeiro para o ente público, não necessariamente a melhor para o servidor. A análise jurídica independente serve para garantir que o servidor não abra mão de direitos por desconhecimento.
Objeção 2: "Aposentadoria judicial demora demais, melhor aceitar o que o órgão der."
Embora a justiça possa ser lenta, o planejamento preventivo evita que você precise de uma ação judicial. Quando o processo administrativo é instruído corretamente desde o início, a chance de concessão imediata do benefício correto é drasticamente maior. Além disso, em casos de erro grave, o pedido de revisão administrativa bem fundamentado pode resolver a questão sem a necessidade de entrar no PJe (Processo Judicial Eletrônico).
Objeção 3: "Não tenho tempo externo, então meu cálculo é simples."
Mesmo para quem passou a vida toda em um único órgão, existem complexidades. A natureza das gratificações, a contagem de tempo de serviço militar ou a possibilidade de conversão de tempo especial são variáveis que o servidor comum ignora, mas que podem elevar a renda mensal em centenas de reais. De acordo com estudos de gestão de capital humano da Harvard Business Review, a falta de planejamento financeiro e jurídico na transição para a aposentadoria é uma das principais causas de estresse financeiro em profissionais seniores.
Perguntas Frequentes
O que acontece se eu me aposentar e depois descobrir que o valor está errado?
O servidor pode solicitar a revisão do ato de aposentadoria. No entanto, existe um prazo prescricional para pleitear diferenças remuneratórias. Se a revisão for feita administrativamente, o processo pode ser lento. Se for judicial, será necessário provar que houve erro no cálculo ou na aplicação da lei. Por isso, a análise prévia é fundamental: é muito mais fácil evitar o erro no momento do protocolo do que corrigi-lo após a emissão do primeiro contracheque de inativo.
Servidores de Macapá podem averbar tempo de contribuição do INSS?
Sim, é perfeitamente possível e comum. O servidor deve solicitar ao INSS a Certidão de Tempo de Contribuição (CTC) e apresentá-la ao regime previdenciário do órgão onde trabalha. É importante que esse tempo não tenha sido utilizado para conceder qualquer outro benefício previdenciário, sob pena de nulidade da averbação. A análise técnica ajuda a verificar se esse tempo externo é vantajoso para a regra de transição escolhida.
Qual a diferença entre integralidade e paridade na aposentadoria de servidor público em Macapá?
A integralidade é o direito de se aposentar com a remuneração do cargo efetivo no momento da aposentadoria, sem a aplicação de médias aritméticas. A paridade é o direito de receber os mesmos reajustes e aumentos concedidos aos servidores que ainda estão na ativa. Ambos são direitos geralmente vinculados a quem ingressou no serviço público antes de certas reformas, e a perda desses direitos pode reduzir significativamente o poder de compra do servidor ao longo dos anos.
Como funciona a aposentadoria especial para profissionais da saúde ou professores em Macapá?
Professores e profissionais da saúde possuem regimes de aposentadoria com requisitos de idade e tempo de contribuição reduzidos, desde que comprovada a atividade exclusiva ou predominante nessas funções. A complexidade reside na comprovação: não basta a redação do cargo, é necessário provar a exposição a agentes nocivos ou o efetivo exercício da docência. A documentação deve estar impecável para evitar que o órgão administrativo negue o benefício especial.
Posso continuar trabalhando em outro cargo após me aposentar em Macapá?
Depende da natureza do cargo e da regra de aposentadoria. Em regra, a aposentadoria no cargo efetivo encerra o vínculo com aquele cargo específico. No entanto, é possível acumular cargos se a lei assim permitir (como dois cargos de professor ou um de professor e outro técnico), ou exercer cargos em comissão, desde que respeitadas as normas constitucionais e a ausência de incompatibilidade. É essencial analisar se a nova remuneração não sofre incidência de teto constitucional somada aos proventos da aposentadoria.
Considerações Finais sobre aposentadoria-servidor-publico em macapa
A aposentadoria de servidor público em Macapá não deve ser vista como um evento automático, mas como a conclusão de um ciclo de dedicação ao interesse público que merece a melhor recompensa financeira possível. O erro mais grave que um servidor pode cometer é confiar cegamente em cálculos automatizados ou em informações informais de colegas. A legislação previdenciária é dinâmica, e o que era verdade há dois anos pode ter mudado com a última atualização normativa de 2026.
Seja você um professor, um profissional da saúde, um agente administrativo ou qualquer outro servidor da capital amapaense, o momento de planejar sua saída é agora. A diferença entre uma aposentadoria comum e uma aposentadoria otimizada pode significar a diferença entre viver com limitações financeiras ou desfrutar da liberdade plena na terceira idade.
Para garantir que seus direitos sejam plenamente respeitados e que você receba cada centavo a que tem direito, a assessoria especializada é o caminho mais seguro. A VIA Advocacia possui expertise no direito administrativo e previdenciário, auxiliando servidores a navegarem pela burocracia e alcançarem a melhor regra de transição disponível.
Não deixe seu futuro ao acaso. Proteja seu patrimônio e sua dignidade. Entre em contato com a nossa equipe para realizar um planejamento previdenciário completo e seguro.
Visite nosso site: viaadvocacia.com.br
Leituras Recomendadas
Para aprofundar seus conhecimentos sobre o assunto, recomendamos a leitura dos seguintes artigos: